ST加大车用领域投资力度,全面布局汽车工业市场与通信设备协同发展
随着汽车电动化、智能化、网联化浪潮的加速推进,全球半导体巨头意法半导体(STMicroelectronics,简称ST)正以前所未有的力度加码车用领域。通过持续投资研发、扩大产能、深化生态合作,ST正在全面布局汽车工业市场,并推动通信设备与汽车电子的深度融合,为下一代智能出行提供关键技术支撑。
一、战略聚焦:车用半导体成为增长核心引擎
ST在2023年便明确将汽车与工业列为两大战略重点。公司预计,到2025年,汽车与工业合计营收占比将超过70%。在汽车领域,ST的产品线覆盖MCU(微控制器)、功率半导体(SiC、IGBT)、传感器、ADAS处理器、车载通信芯片等。尤其在碳化硅(SiC)领域,ST已与特斯拉、宝马、吉利等多家车企达成长期供应协议,并计划在意大利和新加坡新建SiC晶圆厂,以满足日益增长的市场需求。
此次加大投资力度,不仅体现在产能扩张上,更体现于对前沿技术的押注。ST正在研发面向区域架构(Zonal Architecture)的车规级芯片,以及支持千兆以太网和5G-V2X的车载通信解决方案。这些技术将帮助汽车制造商简化线束、提升数据传输速率,并为自动驾驶和OTA升级奠定基础。
二、全面布局:从动力总成到智能座舱的全栈覆盖
ST的汽车工业市场布局并非单点突破,而是全栈式覆盖。在动力系统方面,ST提供高压SiC模块、栅极驱动、电池管理芯片,可提升电动车续航与充电效率。在底盘与安全领域,其惯性测量单元(IMU)、雷达收发器和图像传感器已广泛应用于AEB、ESC等系统。
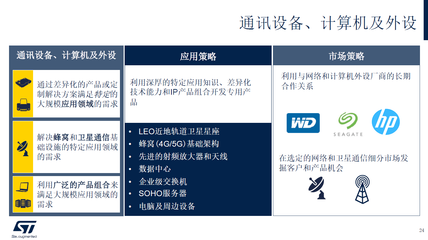
在智能座舱与通信设备方面,ST推出了基于Arm Cortex-M和Cortex-A系列的车规级处理器,集成CAN-FD、LIN、FlexRay及以太网接口。ST的ST25R系列NFC读卡器芯片可用于数字钥匙与车载支付,而ST33安全芯片则保障V2X通信的信息安全。通过将通信设备与汽车电子深度耦合,ST正在打破传统汽车与IT通信的边界,构建“车轮上的移动数据中心”。
三、生态协同:与通信设备商及车企共建开放平台
ST深知,汽车工业的变革需要产业链协同。为此,公司积极与通信设备巨头(如华为、爱立信、诺基亚)以及Tier 1供应商(如博世、大陆、电装)展开合作。例如,在5G车联网领域,ST的基带芯片与射频前端已嵌入多家通信模组厂商的方案中,实现车与云、车与车、车与路侧单元的低延迟通信。
ST还牵头成立多个创新联盟,推动车规级芯片功能安全(ISO 26262)和网络安全(ISO/SAE 21434)标准的落地。2024年初,ST宣布与一家全球领先的通信设备商联合开发下一代车载网关芯片,可同时支持TSN(时间敏感网络)和10BASE-T1S以太网,大幅降低车载网络成本。
四、挑战与前景:车用半导体竞争加剧,ST如何突围
尽管ST势头强劲,但车用半导体赛道正变得日益拥挤。恩智浦、英飞凌、瑞萨、德州仪器等对手同样在加大投资。ST的突围策略是“差异化整合”:一是将MCU、传感器、通信和功率器件集成于同一平台,减少客户开发难度;二是发挥IDM模式优势,控制产能与良率;三是通过通信设备与汽车电子的跨领域融合,提供从芯片到云端的端到端方案。
市场研究机构预测,到2030年,全球汽车半导体市场规模将突破1500亿美元,其中通信芯片占比超过20%。ST若能持续将通信设备的低功耗、高可靠特性移植到车规产品中,有望占据先机。
五、
ST加大车用领域投资力度、全面布局汽车工业市场,并与通信设备技术协同演进,是其应对汽车“新四化”的关键落子。从SiC功率器件到V2X通信芯片,从智能座舱处理器到车载以太网,ST正以系统级视角重塑汽车半导体版图。随着更多通信技术与汽车电子的碰撞,ST或将成为连接“出行”与“连接”的核心枢纽,驱动汽车工业驶向更智能、更安全的未来。
如若转载,请注明出处:http://www.cdcwr.com/product/53.html
更新时间:2026-10-22 16:28:24